中芯国际(688981.SH)近日发布投资者关系活动记录表公告。公告显示,行业对2027年人工智能相关制造需求非常紧缺达成共识,当前情况会持续,公司将按照客户定好的规划和需求建立产能、开发技术。
这一判断与公司管理层在三季度业绩会上的表态一脉相承。中芯国际联合CEO赵海军此前表示,行业比较一致的判断是2027年半导体产能仍将非常紧缺,可能持续到2028年中期甚至下半年;其中AI相关存储器可能于2027年中期逐步实现供需平衡,但算力及配套芯片仍将紧缺。今年第三季度,中芯国际销售收入达31.9亿美元,环比增长6.1%,创下单季新高;产能利用率提升至97.3%,毛利率达29.9%,超出指引上限。
专用存储:高密度NOR Flash价格仍在增长
专用存储是本次公告的重点之一。中芯国际表示,公司是中国大陆最大的NOR Flash和NAND Flash供应商,目前64M以下的NOR Flash供需基本平衡,高密度产品价格仍在增长。
存储市场的分化与AI需求的挤压直接相关。赵海军在业绩会上指出,AI相关专用存储器、BCD电源管理、光模块放大器、存储控制器及相关逻辑电路均供不应求——并非需求减少导致产能满载,而是需求持续增长、缺口进一步扩大。与此同时,AI需求挤占传统存储供应,部分低端手机、监控摄像头及消费电子面临成本压力。行业预计,2027年中期后随着已宣布扩建的存储产能逐步释放,AI相关存储供需有望趋于平衡,但算力及配套芯片产能仍将维持紧张。
车规芯片:订单需求下半年明显提升,最高支持Grade 0标准
公告披露,车规芯片订单需求自今年下半年开始明显提升。中芯国际在工业与汽车领域全面布局BCD低中高电压产品,最高支持Grade 0车规标准,覆盖BMS模拟前端、数字隔离、隔离驱动及智能功率开关等。
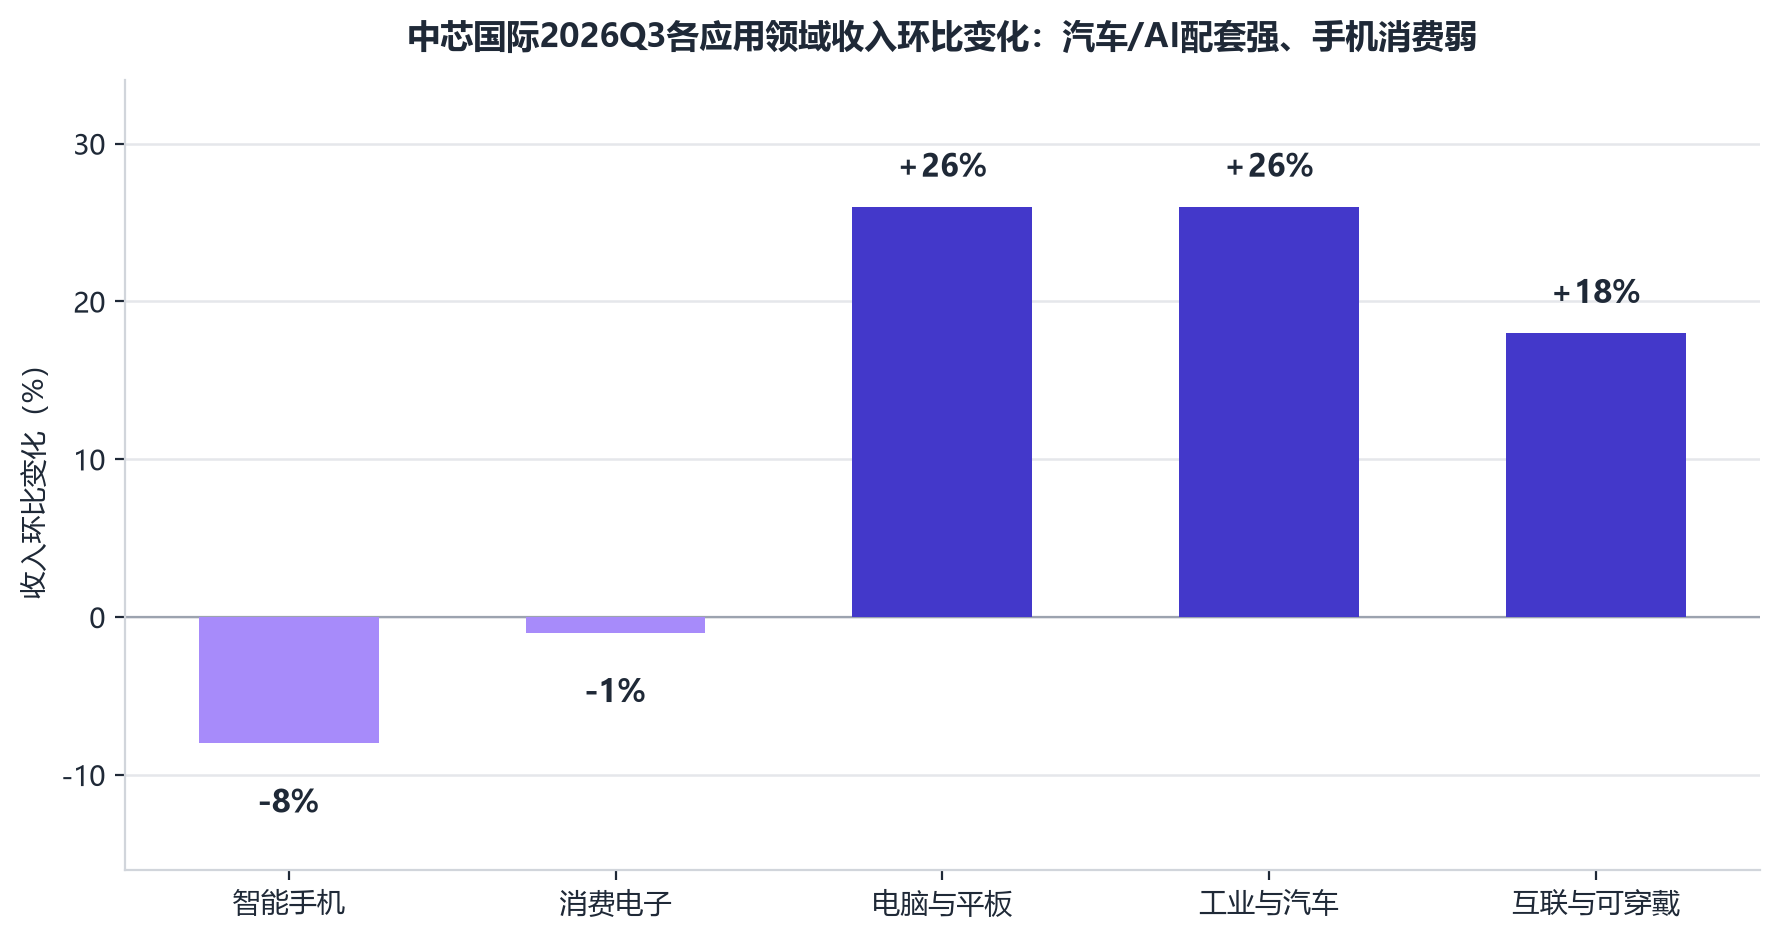
这一布局已在收入端得到验证。三季度,中芯国际工业与汽车收入环比增长26%,与电脑与平板(环比增长26%)、互联与可穿戴(环比增长18%)共同成为增长最快的应用板块;相比之下,智能手机和消费电子收入环比分别下降8%和1%,需求仍较疲弱。赵海军表示,汽车和工业芯片景气度自2026年下半年改善,未出现传统淡季,客户认识到需求持续增强后不断补货。公司正通过特色器件与工艺平台,全力满足相关客户的增量需求,特别是高附加值产品的需求。
【图表:中芯国际2026Q3各应用领域收入环比变化图】
设备交付顺延或扰动资本开支,多举措平滑原材料涨价
公告同时提示了供应链层面的挑战:全球设备供应链整体紧张,交付周期拉长,部分原本预计今年到达的设备将顺延至转年,可能对全年资本开支执行带来扰动。
赵海军在业绩会上给出了更具体的背景:行业需求旺盛、各家公司大量订购设备,部分客户甚至提前下单,导致设备交付周期不断延长,目前普遍在16—24个月,部分紧俏设备超过24个月。今年各季度实际资本开支低于预期,是设备延迟所致,而非主动放缓扩张。
针对原材料价格上涨,中芯国际表示,公司通过多元化布局、集中采购及长期协议等方式平滑影响。公司同时坦言,未来原材料价格还会进一步上涨,对生产成本及经营带来明显压力,将通过工艺优化、效率提升及与客户协商分担成本等方式应对。
展望四季度,中芯国际预计收入环比增长4%—6%,全年销售收入预计超过120亿美元,同比增长接近三成,全年毛利率预计约26%。赵海军强调,AI需求有望拉长半导体上行周期,公司将依托与客户的战略绑定,以客户需求为导向推进产能扩充,以高附加值产品组合构筑领先优势。