2026 年 11 月 19 日上午,纽约时报广场,Anthropic 联合创始人兼 CEO 达里奥・阿莫代伊与妹妹、公司总裁丹妮拉・阿莫代伊共同敲响纳斯达克开市钟。这家开发 Claude 的 AI 初创企业,完成美股史上规模最大 IPO:发行价每股 83 美元,公开发行募资约 813 亿美元,叠加谷歌、英伟达、微软、台积电等七家巨头 260 亿美元定向配售,总融资超 1070 亿美元,打破今年 6 月 SpaceX 创下的纪录。按完全稀释口径,上市估值约 1.5 万亿美元。
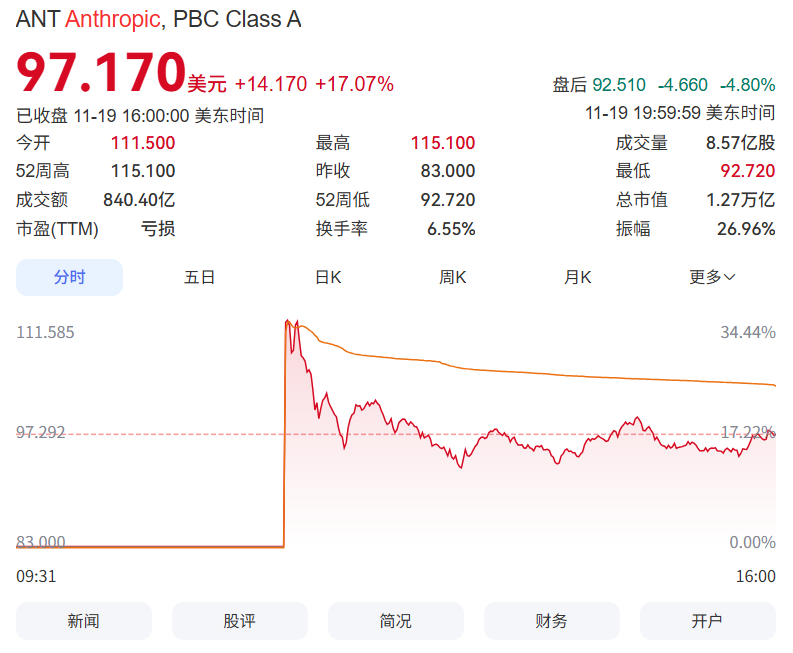
ANT 开盘报 111.50 美元,较发行价上涨 34%,盘中最高触及 114.99 美元,市值短暂突破 2 万亿美元;随后获利盘抛售,股价回落,收盘 97.17 美元,涨幅收窄至 17.07%。同一天,纳指下跌 2.25%,标普 500 指数连续第六个交易日下行,道指跌破 5 万点。这场史上最大 AI IPO 没有带动 AI 板块走强,不少投资者将其视作市场资金抽血。
这家成立五年的 AI 公司,呈现出特殊的经营结构:收入按月迭代、生命周期跟着模型版本走;算力相关支出长期锁定,部分合同期限最远签到 2045 年。上市之后,这两组节奏完全错位的经营时间表,全部公开。
模型红利保质期很短,高度依赖持续迭代
截至 2026 年 9 月 30 日,过去六个月上新的模型版本,贡献了之后三个月超 80% 的收入。Anthropic 的收入有着以月为单位的短周期特征。企业客户采购的不只是 Claude 品牌,而是当期模型在高难度任务上的性能优势。一旦技术领先优势被竞品新模型追平,客户付费意愿就会下滑。
收入结构的高度依赖属性,倒逼 Anthropic 持续投入新模型训练。公司研发支出从 2025 年上半年 19 亿美元增长至 2026 年上半年 97 亿美元,一年增幅超四倍。但投入效率持续走弱,第三季度财报显示,算力成本环比上升 77%,营收环比增长 47%,每投入一美元算力带来的收入,由上一季度 2.08 美元下降至 1.72 美元。
盈利层面波动明显,公司第二季度首次实现季度营业盈利,利润 9.74 亿美元;第三季度转为 5.67 亿美元经营亏损,公司解释亏损主因是算力采购成本上涨。
公司大约八成收入来自按 API 调用量计费,多数企业客户没有签订长期合约,费用随实际使用量浮动,可以自主增减用量。招股书还披露,2026 年前三季度,5% 至 7% 的收入来自后续核查发现违反使用政策或者商业条款的客户,这部分收入在账户受限后无法持续。
开源人工智能研究学者奥伦・埃齐奥尼表示,Anthropic 的核心优势建立在 Claude 持续保持高难度任务的领先水平之上,企业客户付费,看重性能、稳定性、安全保障和配套服务。当下开源模型已经可以覆盖不少业务场景,Anthropic 模型收入高度依赖不间断的技术迭代,研发成本持续走高,新模型带来的收益却在短短几个月内快速衰减。
近 9000 亿美元长期算力承诺,履约压力横跨多年
修订版 S-1 文件显示,Anthropic 云、计算与基础设施相关长期支付承诺合计约 9009 亿美元,是其 2025 年全年营收 46 亿美元的近 200 倍。招股书完整披露远期账单构成:和亚马逊合同金额不低于 1100 亿美元,期限至 2036 年;谷歌合同不低于 1145 亿美元;微软合同约 449 亿美元;向博通租赁 TPU 设备约 1612 亿美元;和 SpaceX 旗下 AI 部门合同上限约 1205 亿美元。
多数合同锁定期 7 至 10 年,最晚履约时间到 2045 年,大量合约不可取消,无论实际使用多少算力都需要支付款项。这笔近 9000 亿美元的负债中,约一半需要在 2030 年底前完成支付,未来十二个月到期应付约 700 亿美元。
截至 2026 年 9 月末,Anthropic 现金及等价物约 956 亿美元,叠加短期投资,流动性储备合计 1318 亿美元,另有 148 亿美元未动用信贷额度,整体流动性约 1466 亿美元。现有流动性无法覆盖 2030 年前约 4500 亿美元的应付款项,更无法覆盖全部 9000 亿美元长期承诺,资金缺口只能依靠营收持续大幅增长填补。
路演期间,达里奥・阿莫代伊称算力是公司最难解决的经营问题。GPU 和数据中心需要提前备货、提前建设,规模太小承接不住客户需求,拖累下一代模型研发;采购规模过大,资金沉淀,财务压力陡增。核心矛盾在于 Anthropic 必须提前锁定算力资源,但客户没有对等的长期付费承诺。招股书也提示,大量基建交易带来结构性时间错配和流动性风险,资金需要在算力投产之前先行支付。
账面巨亏不等于现金失血
前三季度净亏损 1040 亿美元,是上市前市场关注度最高的数据。在 1040.39 亿美元亏损里,约 943 亿来自可转换票据、衍生负债和 SAFE 的公允价值变动。这类负债估值和公司估值挂钩,企业估值越高,账面亏损数字越大,并不会产生同等规模的现金流出。
同期实际经营亏损仅 12.6 亿美元;剔除公允价值变动等调整项后,调整后经营利润约 41 亿美元,已经转正。截至 10 月底,公司年化运行收入约 810 亿美元,环比上月增加 100 亿;过去一年有超过 11900 家客户在 Claude 投入超过 10 万美元,净收入留存率高达 900%。企业支出管理平台 Ramp 统计,今年 10 月首次采购 AI 产品的企业中,63% 选择 Anthropic,一年前这个比例只有 25%。
空头观点则指向增长放缓。公司第二季度营收环比增速约 144%,第三季度回落至 46.7%。有测算显示,如果维持 2 万亿美元估值,在不同盈利口径下,未来五年相关利润指标需要保持 36% 至 76% 的年复合增速,投资者才有望拿到预期回报。
上市之前,Anthropic 的年化收入、毛利、亏损、算力开支,大多经由投资人转述、媒体援引知情信息对外传播,市场看到的信息并不完整。上市之后,财务数据进入强制季度披露框架。模型的生命周期长短,可以通过每季度收入结构、新版本贡献占比判断;算力偿付压力,能够对照长期合同义务表和现金流表评估。
这家五年企业已经证明大模型能够创造规模可观的真实收入,接下来它需要在公开市场用一份份季报验证:在千亿美元级算力刚性支出、客户按需付费、模型优势快速迭代消耗的模式下,能不能扛住收支的时间错配,维持经营稳定。
达里奥・阿莫代伊在敲钟演讲中提到,足够强大的 AI 和人类协同,有机会把一个世纪的科学、医学进步压缩到十年完成;同时他承诺,Anthropic 会审慎控制 AI 系统训练与落地节奏,哪怕需要更长周期,也要保证 AI 系统安全,始终由人类掌控。