占晶圆制造材料价值量约12%、仅次于硅片与电子特气的第三大半导体材料——掩膜版,正迎来量价共振与国产替代深化的双重拐点。2025年全球市场规模约89.4亿美元,中国大陆市场约187亿元、占比约28%,扩产潮与自主化浪潮让这块“光刻图形蓝本”站上竞争新焦点。
掩膜版是光刻工艺的图形母版,将设计电路图形按比例转移至晶圆或显示基板,其CD精度、套刻精度与缺陷水平直接决定制程能力与良率,被誉为半导体制造的“行业技术皇冠”。材料大盘扩容、面板高世代化与先进封装放量,构成掩膜版需求的长期支柱。
图1 《2026年掩膜版行业研究报告》(资料来源:集微咨询)
近日,集微咨询(JW Insights)正式发布《2026年掩膜版行业研究报告》(以下简称《报告》),覆盖行业概况、产业链分析、未来展望、重点公司与风险提示,全面系统梳理了掩膜版的市场规模、竞争格局与国产化路径。
以下是《报告》内容精选:
市场规模:全球稳步扩容,中国大陆占全球比重约28%
据SEMI统计,全球半导体材料市场由2017年的469亿美元增至2024年的675亿美元,复合年均增速5.34%;中国大陆大陆同期由76亿美元增至135亿美元、复合年均增速8.55%;2025年全球半导体掩膜版市场约89.4亿美元,其中晶圆制造用约57.88亿美元、封装用约14亿美元、其他器件用约17.5亿美元。中国大陆市场约187亿元,占全球比重约28%。
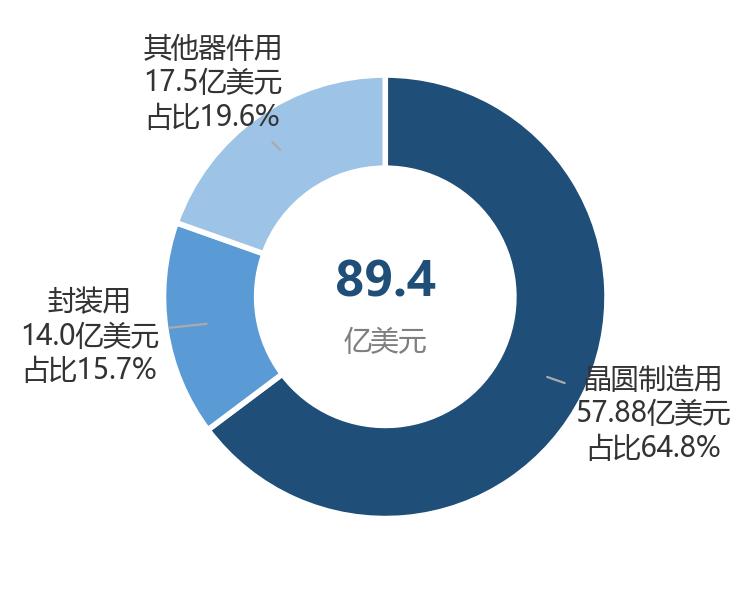
图2 2025年全球半导体掩膜版市场结构(资料来源:公开资料、集微咨询)
显示掩膜版:中国大陆占比64%,稳居全球第一大市场
据Omdia数据,2025年全球平板显示掩膜版市场同比增长约5%,大尺寸面板、8K/4K高分辨率及AMOLED/LTPS技术普及是主要驱动。中国大陆营收占全球比重已由2022年的约57%升至2025年的约64%,预计2029年达约66%,超越韩国成为全球第一大市场。京东方成都、维信诺合肥等G8.6代AMOLED产线投建后,中尺寸OLED产能2026年起集中释放,将持续催生高精度掩膜版需求。
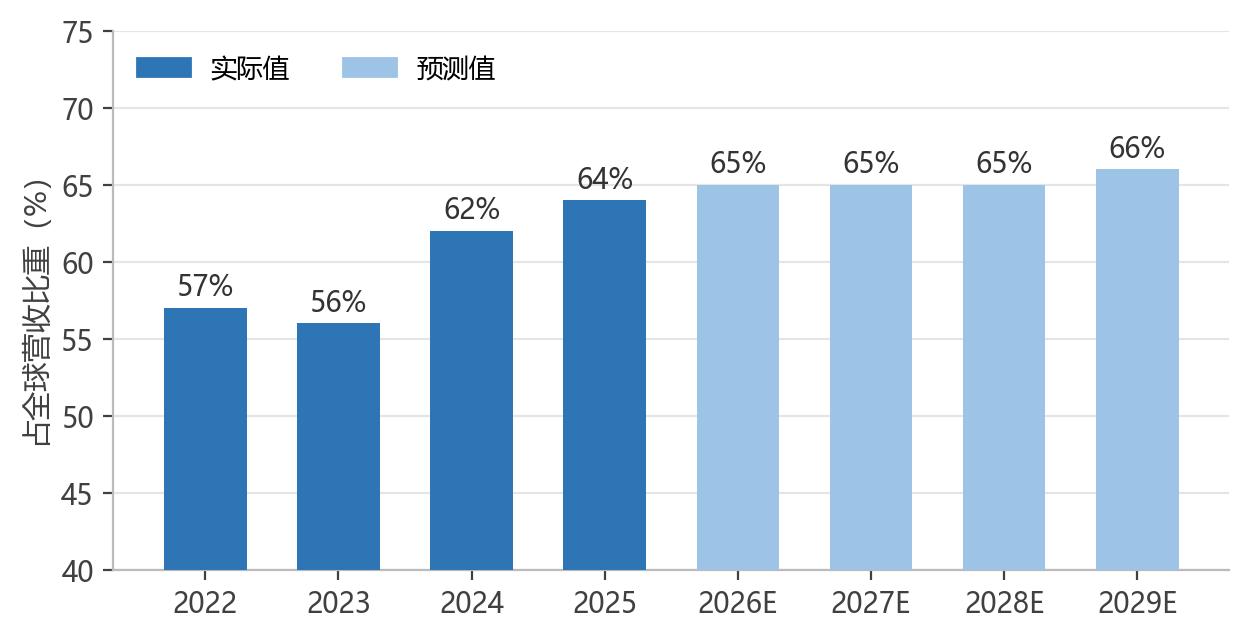
图3 中国大陆平板显示掩膜版营收占全球比重及预测(资料来源:Omdia、清溢光电2025年半年度报告、集微咨询)
空白掩膜版:需求五年复合增长25.1%,替代空间清晰
空白掩膜版是观察国产化空间的重要窗口。据灼识咨询测算,中国大陆空白掩膜版需求将由2024年的29亿元增至2029年的76亿元,2025-2029年复合年均增长率达25.1%;2025年国内规模约32.8亿元、同比增长13.1%,显著高于全球约7.2%的年复合增速。需求与国内产能之间的缺口明确,为国产替代提供了清晰空间。
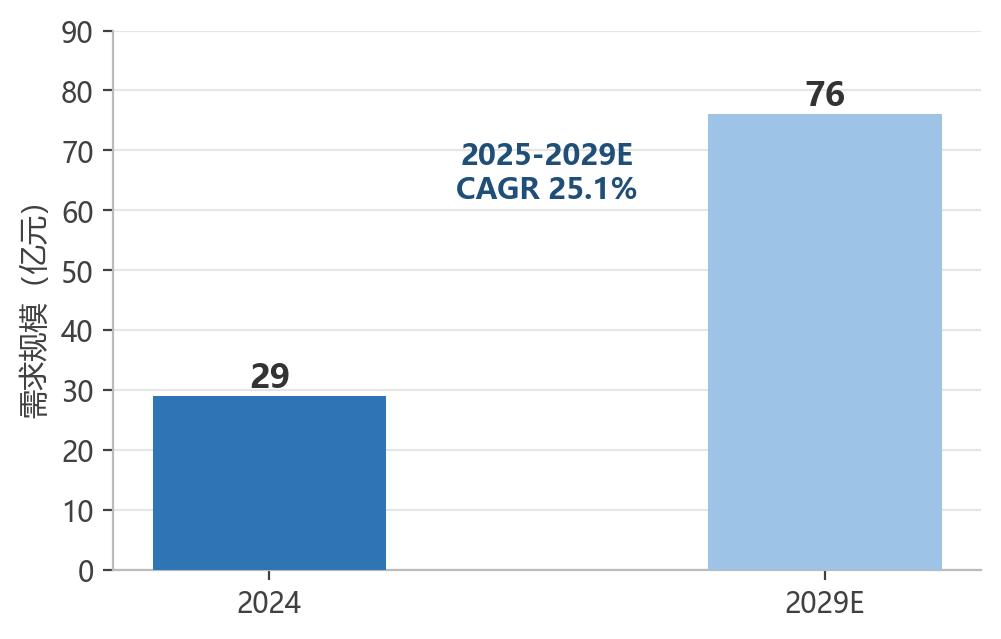
图4 中国大陆空白掩膜版需求规模及预测(资料来源:灼识咨询、聚和材料2025年年度报告、集微咨询)
竞争格局:海外寡头占据八成份额,国产化率仅约10%
据SEMI统计,晶圆厂自配套工厂约占65%;独立第三方市场呈寡头垄断,Toppan、DNP、Photronics份额分别为31.4%、28.6%、22.9%,三家合计超过八成。国内半导体掩膜版国产化率仅约10%,AMOLED/LTPS等高精度显示掩膜版约17.8%,高端环节仅约3%;28nm单片已通过客户验证并供货,14nm及以下尚待突破,追赶空间广阔。
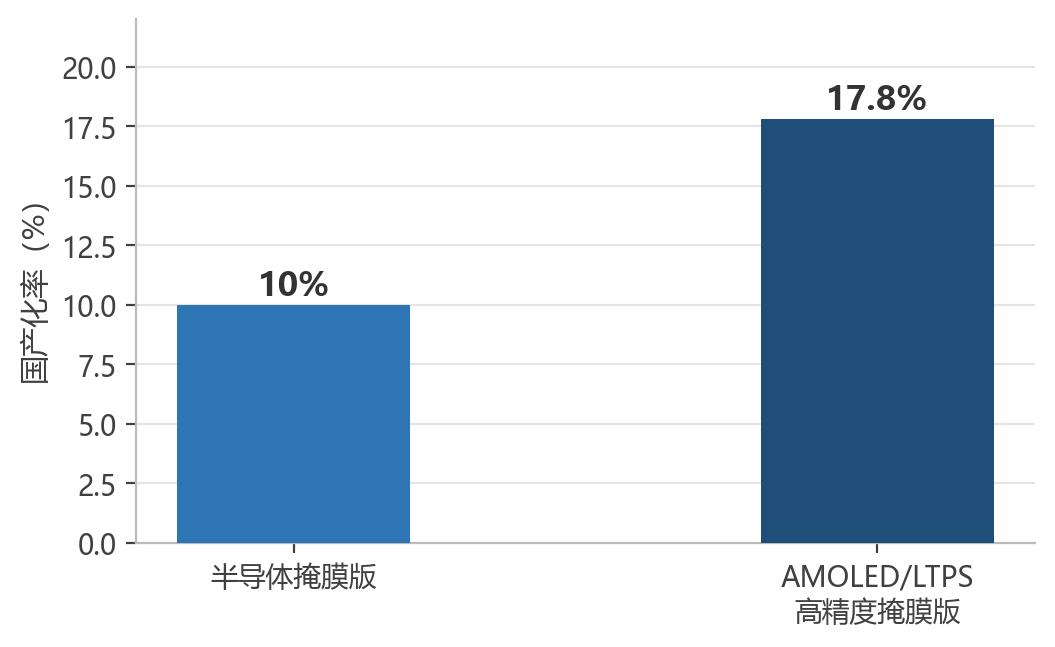
图5 中国大陆掩膜版国产化率水平(资料来源:Omdia、东莞证券、集微咨询)
下游驱动:晶圆扩产与高世代线双轮共振
据SEMI《300mm晶圆厂展望报告》,2025年全球晶圆厂产能再增7%至3370万片/月,全年启动18座新晶圆厂建设;中国大陆晶圆月产能由2024年的885万片增至2025年的约1010万片,增速居全球之首。据集微咨询统计,半导体用掩膜版复合年均增速超12%,显著高于显示用约5%。清溢光电、路维光电、龙图光罩等头部厂商2025年以来合计规划投资已超百亿元,扩产重心由平板显示向半导体掩膜版倾斜。
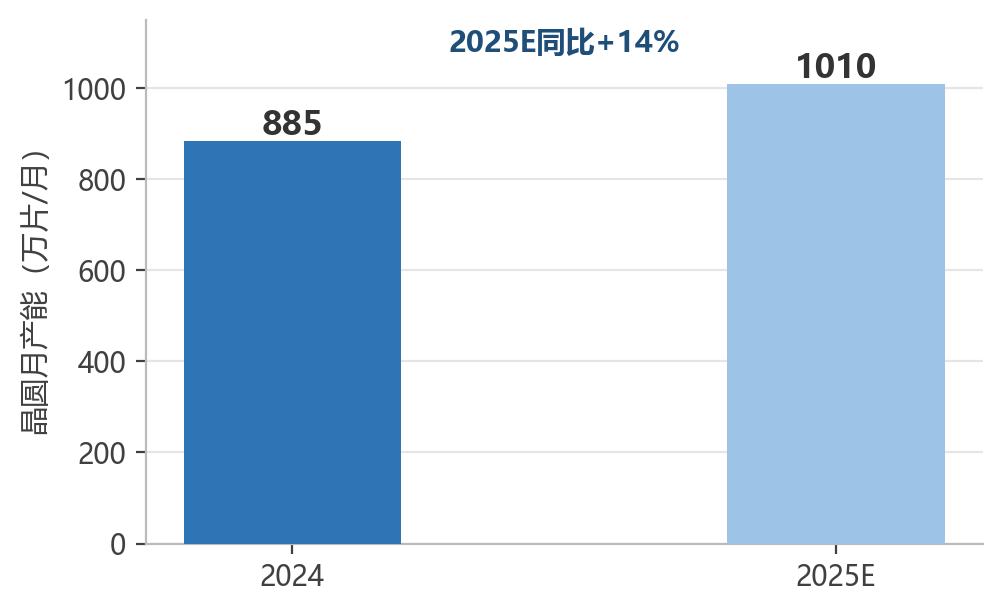
图6 中国大陆晶圆月产能及预测(资料来源:SEMI、集微咨询)
展望后市,随着晶圆厂扩产、G8.6代AMOLED产线建设、先进封装放量及上游空白掩膜版国产化提速,掩膜版行业有望迎来量价共振与国产替代深化的双重机遇。“空白掩膜版—掩膜版—晶圆制造”全链条国产化生态正在形成,具备高端制程能力与稳定产能释放能力的头部厂商将率先受益。
目前,《2026年掩膜版行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。