核心观点
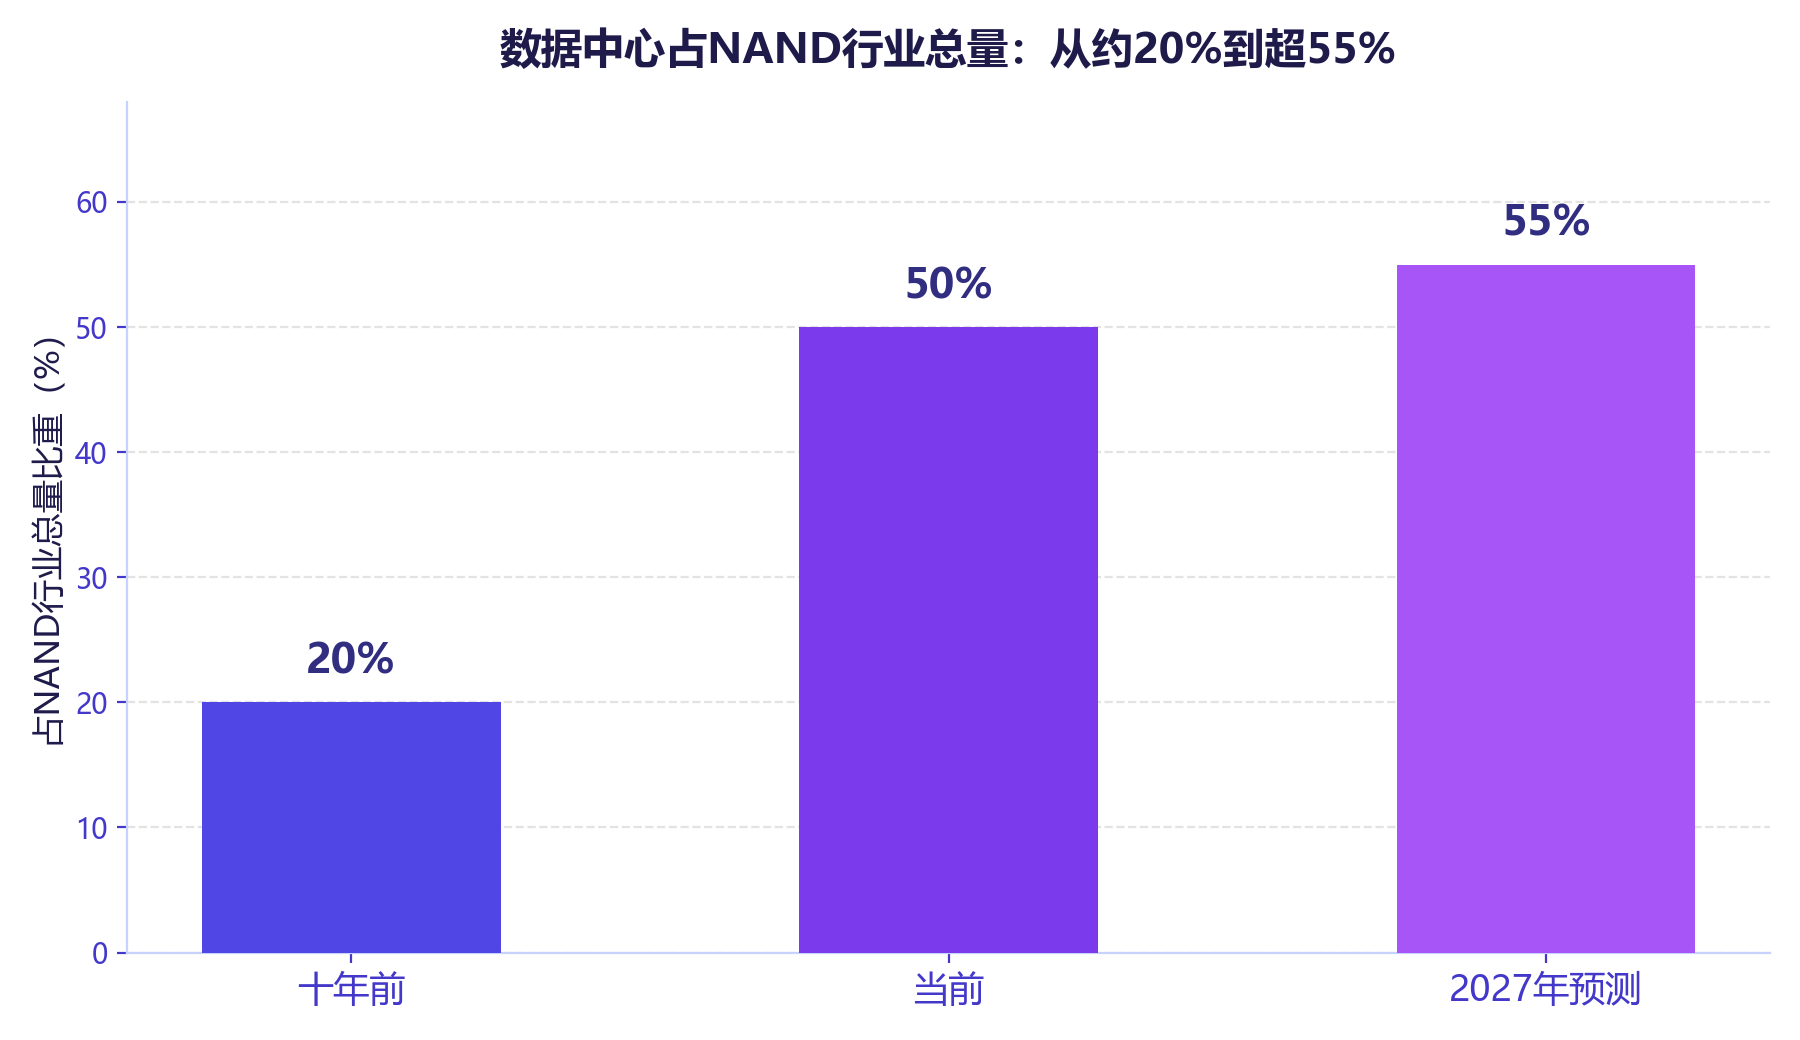
占比跃迁:数据中心占NAND行业总量的比重,正从十年前的约20%升至当前的近一半(约50%),2027年将突破55%,位元需求同比增长约40%——这是存储行业十年间最大的一次结构性权力转移。
量价齐升:闪迪2027财年首季营收110亿美元、环比增长23%,增量中约六成来自位元出货放量、约四成来自价格上行;85.1%的非GAAP毛利率、约52%的自由现金流利润率,盈利成色远超以往任何一轮存储周期。
订单重构:NBM长期采购协议重塑行业秩序——闪迪与8家客户签订10份NBM长约,2027财年约50%位元已被锁定、2028财年升至约三分之二,订单管道延伸至2030财年以后。
第二曲线:KV Cache预计2030年前占AI数据中心闪存市场约三分之一,HBF高带宽闪存已完成首片流片、2027年交付样品,NAND正从存数据走向喂算力,需求层级发生质变。
一条陡峭的占比曲线
十年前,数据中心在NAND闪存的版图上还是个配角——手机和PC才是消化产能的主力。闪迪管理层在2027财年第一财季电话会上给出的最新坐标是:数据中心当前已占NAND行业总量近一半(约50%),2027年将突破55%,位元需求同比增长约40%,而在这之前的2026年,需求已经翻了一倍。
【图表:数据中心占NAND行业总量占比跃迁】
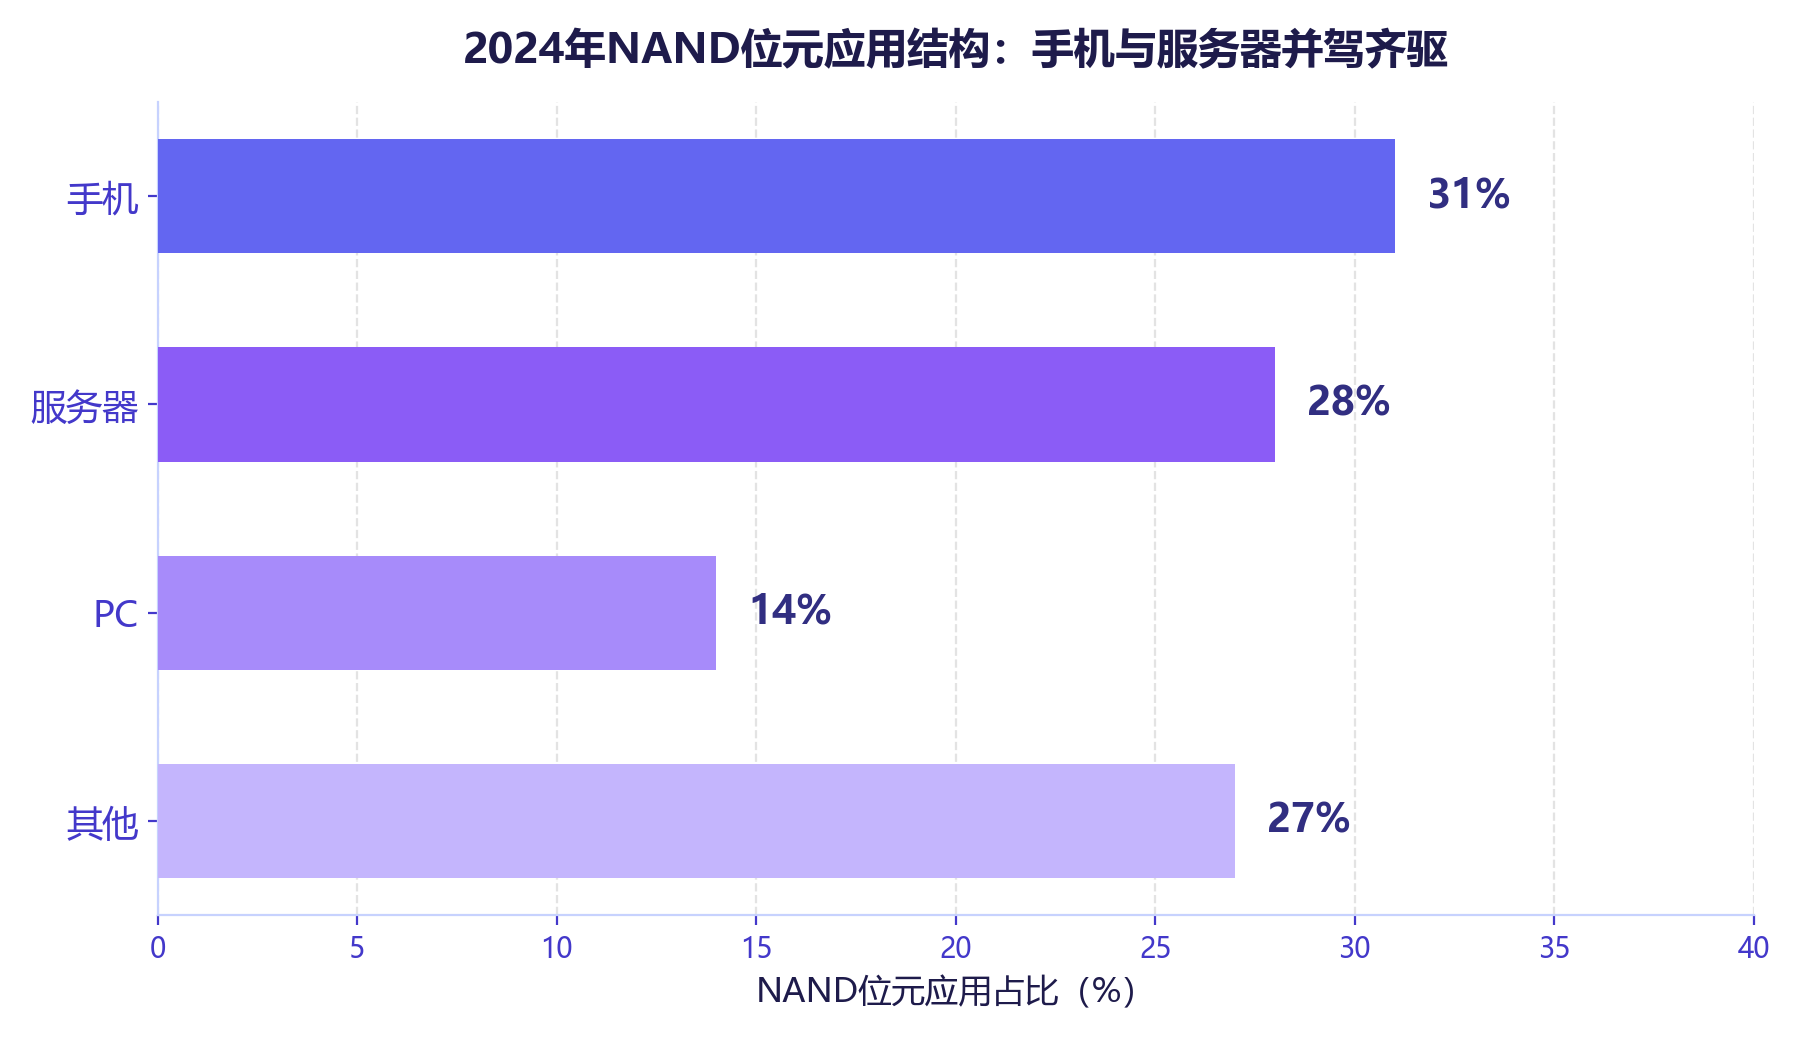
第三方数据同样印证了这场迁移。2024年,NAND位元的应用结构还是手机31%、服务器28%、PC 14%,其余约27%由汽车、工业与消费电子等长尾场景构成。到2026年,格局被彻底改写:服务器NAND位元出货预计同比增长63%、占比升至约44%,多家存储模组厂商在年报与中报中判断,服务器将在2026年首次超越手机,成为NAND第一大应用市场。
【图表:2024年NAND位元应用结构】
市场总盘子也在快速膨胀。研究机构测算,2025年全球闪存市场规模约为697亿美元,并预计2026年将增至约1473亿美元。CFM闪存市场统计显示,2026年一季度全球NAND市场规模428.15亿美元,环比增长81.8%。国际研究机构的追踪报告则显示,NAND单季营收规模已超过2023年全年总和。换句话说,数据中心不是在分蛋糕,而是在把整个蛋糕做大——并且拿走了越来越大的一块。
量价齐升:单季110亿美元的成色
闪迪这份财报本身就是结构变迁的切片。2027财年第一财季,公司营收110亿美元,环比增长23%、同比增长378%;其中数据中心业务收入48亿美元,环比增长61%,同比放大了约17倍。管理层拆解增长来源:约六成来自位元出货量的提升,约四成来自价格上涨——这是一次真正的量价齐升,而非单纯的涨价叙事。
盈利质量同样罕见。非GAAP毛利率85.1%,非GAAP每股收益49.51美元,经营现金流64亿美元,调整后自由现金流57亿美元、自由现金流利润率约52%。对比以往存储上行周期里增收不增利的窘境,这一轮的利润率水平已接近软件公司。公司同时给出下季指引:营收122亿至126亿美元,毛利率84.5%至85.5%。
涨价是背景音之一。2026年11月,闪迪NAND合约价再度上调约50%,为年内第三次调价;此前2026年一季度NAND合约价环比上涨85%至90%、二季度再涨55%至60%。但与历史周期不同的是,这轮涨价的底层推手不是产能事故式的短缺,而是AI服务器对高容量、高性能存储的刚性吞噬——需求曲线整体右移,供给端却相当克制,闪迪本季资本开支仅占营收的3.4%,全年也只计划维持中个位数占比。
消费端是另一番景象。同一个季度里,闪迪终端市场(手机、PC相关)收入58亿美元,环比仅增长7%;消费类产品收入3.97亿美元,环比下滑29%。同一个行业,AI数据中心在抢货,消费电子在观望,产能与价格双双向云端倾斜。
NBM与长约:把周期改写成订单
这一轮结构变迁中最深刻的制度变化,是NBM批量采购模式的铺开。闪迪已与8家数据中心及边缘计算客户签订10份NBM长期协议,对应最低预期收入合计939亿美元,并由165亿美元财务担保提供支持,订单管道已延伸至2030财年之后。
这些订单的信用质量值得单独一提:NBM客户中95%为投资级。换言之,这不是投机性的囤货盘,而是超大规模云厂商用自身资产负债表为未来数年的存储需求预付定金。管理层披露,2027财年约50%的位元出货已被长期协议锁定,2028财年这一比例将升至约三分之二。
对行业而言,这近乎改写了游戏规则。传统NAND是典型的周期行业:景气时满产满销,下行时库存如山。而当一半以上的产能提前两三年被锁定,存储厂的盈利可预测性被系统性抬高——闪迪期末现金51亿美元、零有息负债,单季度回购50亿美元股票,两个季度累计回购约600万股、接近流通盘的4%。确定性本身,正在成为存储资产的估值锚。
当然,硬币的另一面也要看清:长约锁定了上行周期的量价,一旦AI资本开支减速,客户执行率与重定价谈判都会成为新的波动源。供需层面,机构预计本轮NAND供不应求将延续至2027年四季度,届时光景能否平稳着陆,取决于AI推理需求的持续性。
KV Cache与HBF:NAND的第二增长曲线
比占比数字更值得关注的,是NAND在AI基础设施中角色的变化。闪迪管理层给出了一个关键判断:到2030年之前,KV Cache将占AI数据中心闪存市场约三分之一。生成式AI推理过程中的注意力机制需要缓存海量中间状态,传统上由昂贵的HBM承担,而基于SSD的KV Cache分层方案可带来约3倍的token吞吐提升、约75%的能耗节省。
单机需求同样惊人:面向推理与AI代理负载,每颗CPU需要搭载60GB至90GB的NAND。考虑到SLC与TLC、QLC之间3:1到4:1的容量转换比,实际消耗的原始晶圆产能还要再放大数倍——这才是数据中心吃掉半壁江山背后真实的物理吞吐。
技术路线也在围绕AI重构。2026年8月的闪存峰会上,闪迪与SK海力士宣布HBF高带宽闪存成为OCP认可的首个行业标准,单颗容量可达512GB、带宽3TB/s,通过UCIe接口与计算芯片封装,理论容量可达HBM的8至16倍;闪迪披露HBF首片已在2027财年第一财季完成流片,样品预计2027日历年交付,能效提升约2.5倍。工艺端,BiCS 9将重点提升接口速度,BiCS 10则规划单颗1Tb TLC与2Tb QLC、读写带宽翻倍。一句话概括:NAND正在从存数据走向喂算力。
同行都在讲同一个故事
这不是闪迪一家的独角戏。2026年一季度全球NAND份额中,三星以29.3%居首,SK海力士17.3%、铠侠14.7%、闪迪13.7%、美光11.5%。财报端,三星2026年二季度销售额约171万亿韩元、营业利润同比增长约18倍;美光2026财年三季度营收414.56亿美元、同比增长346%,毛利率84.6%。头部厂商的业绩弹性高度一致,说明驱动力量来自行业需求本身,而非某家公司的份额腾挪。
QLC的渗透是另一条主线:2026年一季度QLC在NAND位元中占比约28%,机构预计2030年将超过55%。更低的单位成本恰好匹配了数据中心要容量、不过分苛求极致性能的口味,高容量QLC企业级盘正在成为AI存储的主力形态。
十年跃迁之后
把时间轴拉长看,这场跃迁的本质是NAND的需求结构被改写:过去十年,它的边际买家是每一部新手机、每一台新PC;未来几年,边际买家变成了每一张AI加速卡、每一个推理集群、每一次KV Cache的分层部署。数据中心占比从约20%到近半、再到2027年的55%以上,变化的不只是份额,而是行业的定价逻辑——从周期股的低买高卖,转向成长股的订单可见性。
风险同样清晰:涨价周期预计在2027年四季度见顶,若AI资本开支节奏放缓,长约执行率与现货价格将同时承压;HBF等新技术路线的量产节奏仍存变数;消费端的持续疲软也可能倒逼厂商重新平衡产能。但对身处其中的存储厂商而言,一个由95%投资级客户、165亿美元财务担保和2030年后订单管道支撑的市场,已比十年前那个由手机换机潮驱动的市场坚实得多。
数据中心吃掉NAND的半壁江山,不是一场零和的份额游戏,而是一次需求层级的跃升——存储第一次站在了算力的旁边,而不是手机的后面。